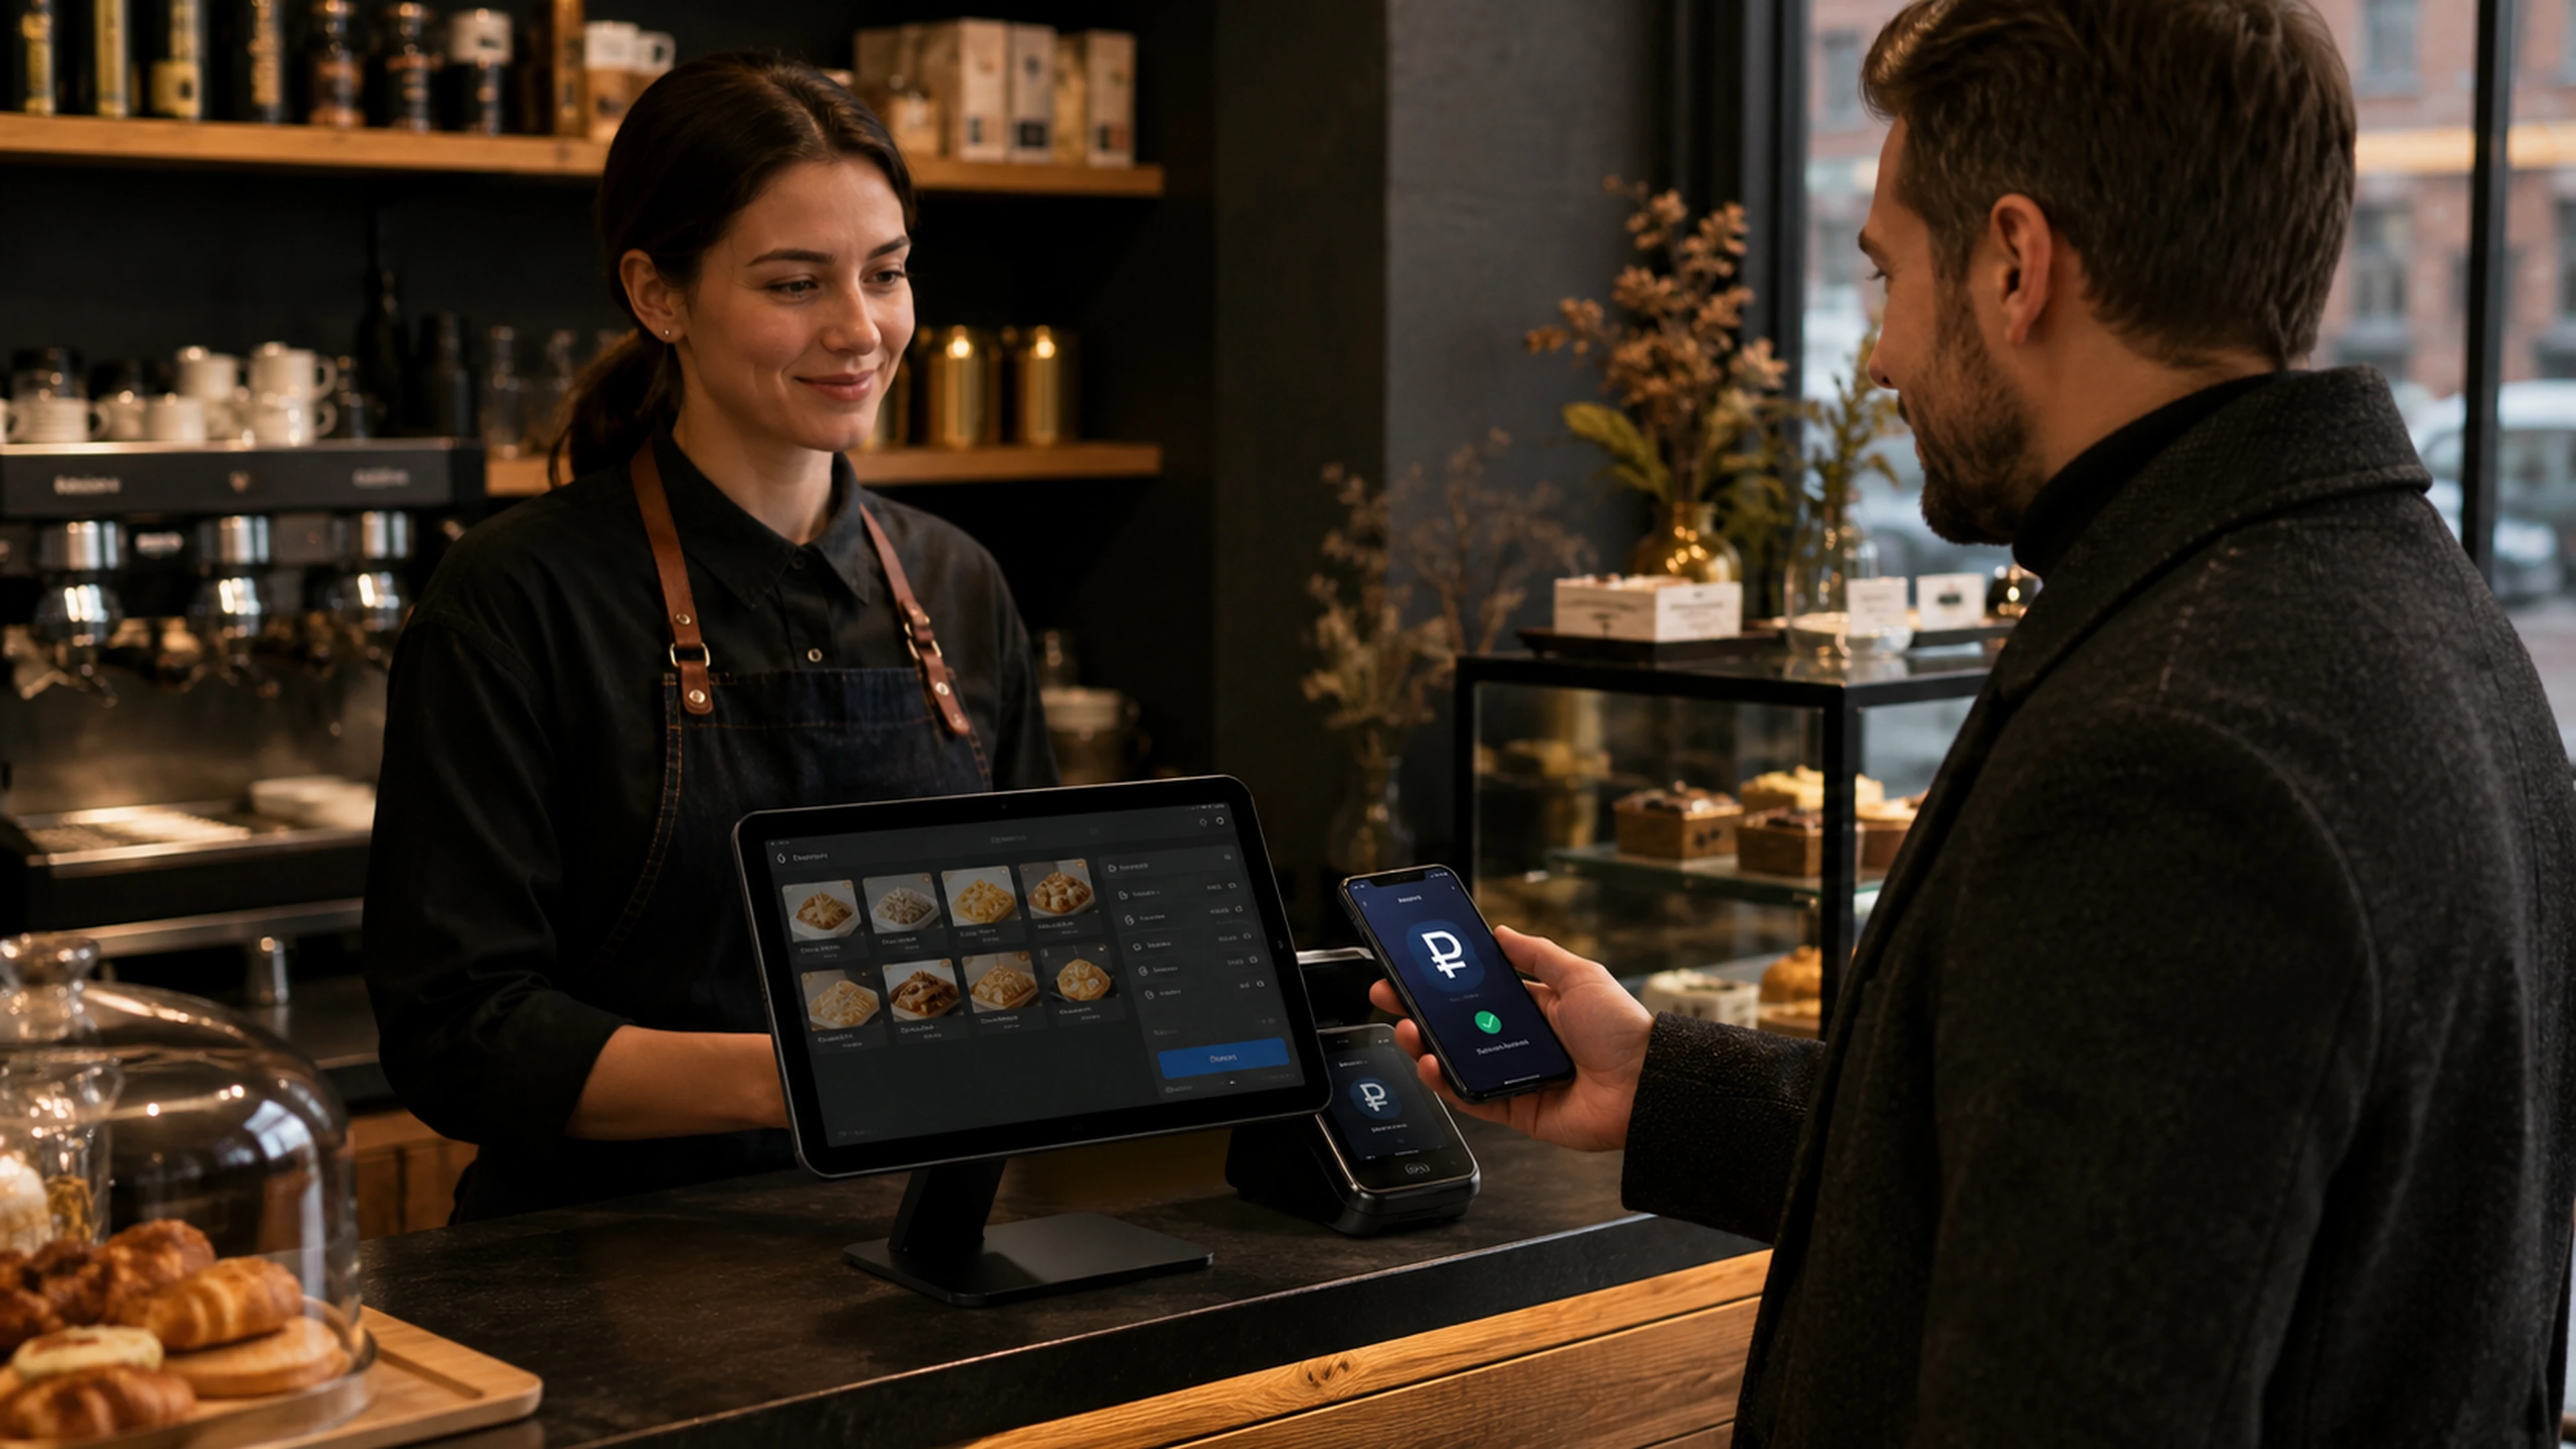
С 1 сентября 2026 года цифровой рубль перешёл из подготовки к первому обязательному этапу применения. Для граждан использование цифрового рубля остаётся добровольным, но для части продавцов товаров, работ и услуг гражданам возможность оплаты цифровыми рублями уже должна быть обеспечена.
Ключевой риск сейчас — неверно решить, что обязанность определяется одной выручкой. Для этапа 2026 нужно проверить совокупность условий, а затем отдельно пройти торговые точки и каналы продаж.
Первый обязательный этап уже действует
Банк России указывает: не позднее 1 сентября 2026 года обязанность возникает у продавцов, выручка которых за предыдущий календарный год превышает 120 млн ₽, если на 1 января 2026 года у них действовал договор о приёме электронных средств платежа с кредитной организацией, признанной Банком России значимой на рынке платёжных услуг.
То есть 6 сентября уже нельзя писать «до запуска осталось несколько дней». Если условия подтверждены, вопрос переходит из режима подготовки в режим исполнения и стабилизации.
Кому именно нужно принимать цифровые рубли
- Есть продажи гражданам для личных нужд? Если бизнес работает только B2B, потребительская обязанность принимать цифровые рубли от физлиц сама по себе не возникает.
- Выручка за 2025 год именно превышает 120 млн ₽? Для первого этапа формулировка Банка России — «превышает 120 млн».
- На 1 января 2026 года действовал договор о приёме электронных средств платежа? Проверять нужно договор эквайринга/приёма, а не только наличие расчётного счёта.
- Кредитная организация соответствовала условию на контрольную дату? Для 2026 года важен статус на 1 января 2026 года.
Банк России отдельно разъясняет: если продавец с выручкой выше 120 млн ₽ стал клиентом соответствующего банка только в августе 2026 года, обязанность первого этапа из этого условия не возникает. И наоборот, если на 1 января действовал договор эквайринга с таким банком, отсутствие расчётного счёта в нём само по себе не освобождает от обязанности.
Даже у крупной компании часть точек может быть исключена
После проверки компании нужно пройти каждую точку. Банк России указывает, что торговая точка с годовой выручкой менее 5 млн ₽ может не принимать цифровой рубль, даже если общая выручка компании выше порога. Отдельное исключение действует для места продажи без доступа к интернету.
Поэтому сети нужен реестр точек: выручка за предыдущий год, интернет-доступ, канал продаж и итоговый статус. Сайт и приложение тоже стоит проверять отдельно: Банк России подтверждает возможность принимать цифровые рубли онлайн.
Если 2026 год не ваш — зафиксируйте следующий срок
| Срок | Кого охватывает базовая лестница | Что делать сейчас |
|---|---|---|
| 1 сентября 2026 | Продавцы с выручкой за 2025 год свыше 120 млн ₽ при выполнении банковского условия | Если обязанность подтверждена — рабочий приём уже должен быть обеспечен |
| 1 сентября 2027 | Продавцы с выручкой свыше 30 млн ₽ при установленном банковском условии этапа 2027 | Проверить совместимость касс/онлайн-каналов и бюджет, но не закупать лишнее заранее |
| 1 сентября 2028 | Остальные продавцы с выручкой от 20 млн ₽ | Контролировать порог, точки и банковскую инфраструктуру |
| Ниже 20 млн ₽ | По текущей лестнице общая обязанность не установлена | Следить за изменениями и не внедрять «на всякий случай» |
Если обязанность есть, а приём ещё не работает
Правильный режим — не ждать следующей даты, а устранить разрыв. Практический порядок:
- письменно зафиксировать применимость условий 2026 года;
- получить у банка фактический статус счета цифрового рубля и каналов приёма;
- определить обязательные точки и каналы;
- не покупать новое оборудование до технической спецификации банка/интегратора;
- включить минимальный рабочий контур;
- проверить оплату, возврат, таймаут и спорный статус;
- настроить ежедневную сверку;
- минимум семь дней вести журнал инцидентов после запуска.
Сначала технический ответ банка — потом закупки
Счёт цифрового рубля находится на платформе Банка России, а доступ к нему предоставляется через банки — участники платформы. Банк России описывает подключение через дистанционное банковское обслуживание: компания заключает договор счёта цифрового рубля с оператором платформы — Банком России.
Если бизнес уже принимает СБП, не нужно автоматически покупать ещё один терминал. Сначала запросите у банка и поставщика кассового ПО, какой сценарий используется для существующих POS, QR, сайта и приложения и можно ли переиспользовать текущую инфраструктуру.
Кассир должен видеть финальный статус в системе
Экран телефона покупателя не является источником истины для продавца. Продажа должна завершаться только после подтверждённого статуса в кассовом/банковском контуре. В тестировании нужны минимум успешная оплата, полный возврат, таймаут и защита от повторного подтверждения. Для онлайн-канала важно, чтобы повторный callback не создавал второй заказ или двойную фиксацию оплаты.
Отдельно проверьте возвраты и сверку: заказ ↔ платёж ↔ чек ↔ возврат ↔ банковский реестр. Если этот контур остаётся ручным и нестабильным, массовое масштабирование на все точки лучше не начинать.
До конца 2026 года тариф платформы для бизнеса нулевой
По опубликованной Банком России тарифной сетке до 31 декабря 2026 года операции бизнеса с цифровыми рублями в рассматриваемых категориях идут по льготным нулевым тарифам оператора платформы.
| Операция | До 31.12.2026 | С 01.01.2027 |
|---|---|---|
| Физлицо → бизнес (C2B), кроме ЖКУ | 0% | 0,3%, но не более 1 500 ₽ за перевод |
| B2B: юрлицо → юрлицо | 0 ₽ | 15 ₽ за перевод |
| Возврат бизнес → физлицо по ранее совершенному переводу | 0% | 0% |
Нулевой тариф платформы не гарантирует нулевую стоимость внедрения. Банк, кассовый вендор или интегратор могут брать деньги за подключение, обновление ПО или поддержку. Эти расходы нужно считать отдельно.
Считать нужно не «экономию цифрового рубля», а полный платежный контур
В калькуляторе к статье сравниваются карты, СБП и цифровой рубль на одинаковом сценарном обороте. Пользователь задаёт фактический B2C-оборот, средний чек, текущие ставки эквайринга/СБП, предполагаемую долю цифрового рубля, разовые затраты интеграции и ежемесячную поддержку.
Доля платежей цифровым рублём — сценарное предположение, а не прогноз Банка России. Поэтому модель нужна прежде всего для бюджета и чувствительности, а не для обещания будущей экономии.
ИП, подписки и спорные договоры нельзя решать по одной строке
Для индивидуальных предпринимателей и отдельных технических сценариев у Банка России есть специальные пояснения. Не переносите корпоративный график и технические условия автоматически: запросите у банка подтверждение применимости именно к вашей форме бизнеса и способу продаж.
То же относится к рекуррентным платежам/подпискам и спорным договорам на контрольную дату: если стандартный функционал не покрывает ваш сценарий, нужен письменный ответ банка и зафиксированный план, а не предположение.
Не придумываем отдельный «штраф за цифровой рубль»
В проверенных официальных источниках на 6 сентября 2026 года не найден отдельный универсальный специальный штраф, установленный именно одной нормой «за неприём цифрового рубля». Поэтому публиковать произвольную сумму штрафа было бы неправильно.
Но это не отменяет обязанность для продавца, который подпадает под критерии закона, и не означает отсутствия иных правовых последствий в конкретной ситуации. Они зависят от фактического нарушения и применимых норм. Для спорной ситуации нужен индивидуальный правовой анализ.
Что делать в зависимости от результата проверки
| Статус | Смысл | Действие |
|---|---|---|
| ОБЯЗАННОСТЬ ДЕЙСТВУЕТ — 2026 | Все условия первого этапа подтверждены | Если приём не работает — банк → счёт → обязательные каналы → оплата/возврат → сверка → 7 дней стабилизации |
| ГОТОВИТЬСЯ К 2027 | Первый этап не применим, но следующий близок | Проверить банковское условие, кассы и бюджет; не покупать лишнее заранее |
| ГОТОВИТЬСЯ К 2028 | Выручка попадает в следующий диапазон | Контролировать порог и инфраструктуру |
| УТОЧНИТЬ | ИП, подписка, спорный договор, не хватает данных | Получить письменный ответ банка/юриста, не угадывать |
Главный вопрос теперь: обязанность уже действует у вас или нет
🔴 Срочно проверить применимость. Для компании, которая попадает под этап 2026, дедлайн уже прошёл: нужен рабочий контур и стабилизация. Для тех, кто не попал в первый этап, полезнее зафиксировать свой будущий срок и подготовить совместимость без преждевременных расходов.
Практический смысл обновления — заменить старую логику «успеть до 1 сентября» на актуальную: «определить действующую обязанность → закрыть разрыв → стабилизировать процесс → посчитать стоимость 2027 года».
Источники
- Банк России — приём оплаты в цифровых рублях
Открыть источник ↗ - Банк России — вопросы и ответы по цифровому рублю
Открыть источник ↗ - Банк России — тарифы платформы цифрового рубля
Открыть источник ↗ - Банк России — решение Совета директоров о тарифах от 28.08.2026
Открыть источник ↗ - Банк России — «Цифровой рубль: старт использования», 31.08.2026
Открыть источник ↗ - Банк России — универсальный платёжный код и условия приёма
Открыть источник ↗ - Федеральный закон от 23.07.2025 № 248-ФЗ
Открыть источник ↗
Фактчек: 6 сентября 2026 года. Публичные разъяснения и технические условия могут обновляться. Для спорных ситуаций по форме бизнеса, договору на контрольную дату, конкретной торговой точке, подписке или технической реализации получите письменное подтверждение банка и при необходимости индивидуальную правовую консультацию.
Обсуждение
Комментарии пока недоступны. Если вы заметили неточность или хотите поделиться опытом, напишите редакции.