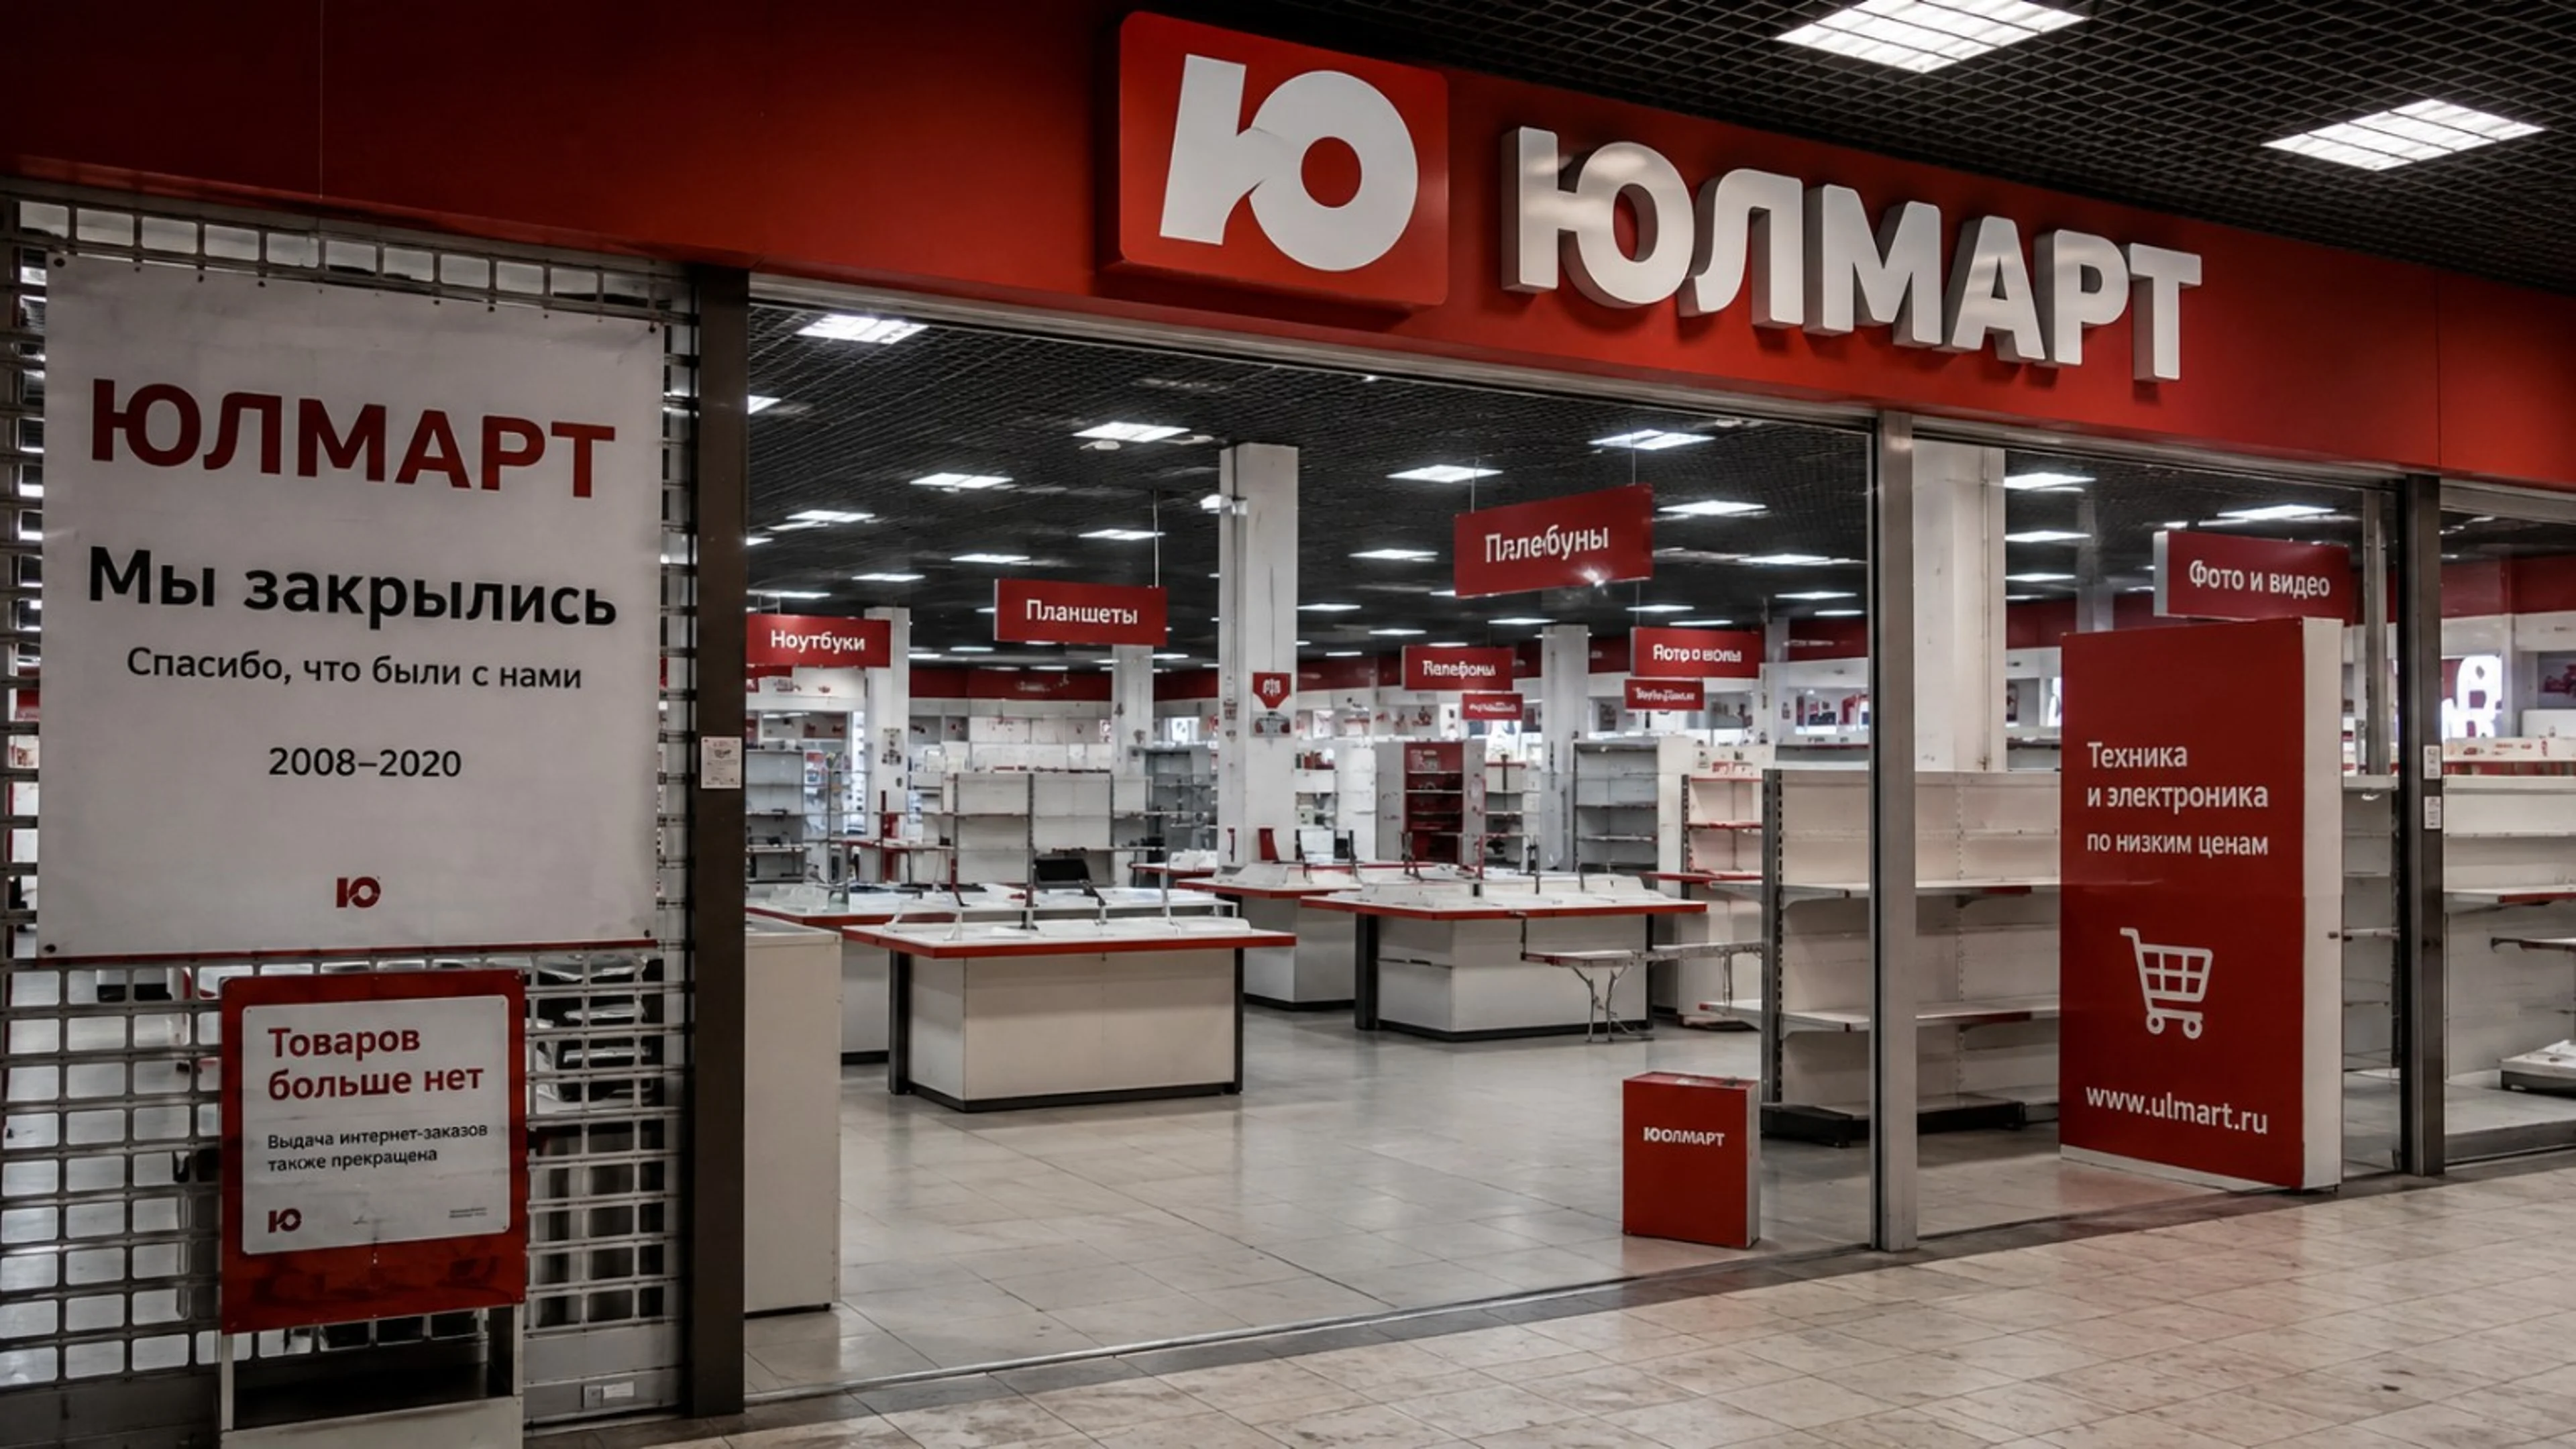
Главный вывод
Юлмарт рухнул не потому, что сама идея онлайн-ритейла была ошибочной. Наоборот: в начале пути компания попала в сильный рыночный тренд, быстро нарастила продажи и стала одним из символов раннего российского e-commerce.
Проблема была в другом. Модель требовала высокой управляемости: товарный запас, логистика, инфраструктура, кредитная поддержка, доверие поставщиков и единая воля акционеров должны были работать как одна система. Когда внутри этой системы начались сбои, масштаб перестал быть преимуществом и превратился в усилитель кризиса.
Главный урок для малого и среднего бизнеса звучит жёстко: рост сам по себе не спасает. Если структура собственников конфликтует, деньги становятся короткими, а операционный контур тяжелеет быстрее, чем бизнес умеет перестраиваться, лидерство может закончиться потерей манёвра и крахом модели.
Почему модель Юлмарта казалась очень сильной
Юлмарт вырос на рынке, который только учился массово покупать онлайн. Компания продавала электронику, бытовую и цифровую технику, делала ставку на широкий ассортимент и скорость обслуживания, а в период бурного роста выглядела одним из самых сильных частных игроков рынка.
По данным «Коммерсанта», по итогам 2014 года объём продаж вырос до 60 млрд ₽, а компания готовила IPO примерно на $1 млрд при предварительной оценке бизнеса $5–6 млрд. Это был сигнал не просто роста, а высокой внешней веры в будущую стоимость модели.
Снаружи логика выглядела почти идеальной: рынок растёт, бренд известен, инфраструктура масштабируется, инвесторы и банки готовы смотреть на бизнес как на будущего крупного публичного игрока. Но именно в этот момент в модели уже были зашиты требования, которые сложнее выполнить, чем построить красивую историю роста.
Что должно было работать без сбоев
У крупного онлайн-ритейлера нет одного-единственного рычага. Он живёт через связку нескольких систем:
ТРАФИК И ЗАКАЗЫ → ТОВАРНЫЙ ЗАПАС → ЛОГИСТИКА И ВЫДАЧА → ОБОРОТ → ПОКРЫТИЕ ФИКСИРОВАННЫХ РАСХОДОВ → ОБСЛУЖИВАНИЕ ДОЛГА → НОВЫЕ ИНВЕСТИЦИИ.
Если хотя бы один из этих блоков начинает буксовать, проблемы быстро перетекают в соседние. Слабый ассортимент или сбой поставок бьют по продажам. Продажи ниже плана затрудняют обслуживание долга. Сжатый денежный контур ухудшает отношения с поставщиками. А потеря доверия поставщиков снова бьёт по ассортименту и скорости выполнения обещания клиенту.
Для малого бизнеса это важный урок: чем сложнее операционная цепочка, тем опаснее жить без реального запаса денег и без понятной архитектуры принятия решений.
Где модель начала терять устойчивость
На ранней стадии масштаб помогает. Но дальше он начинает требовать дисциплины. У Юлмарта рос не только оборот, но и сложность управления: больше складов, больше товарных групп, больше потребность в оборотном капитале, больше зависимость от кредитного ресурса и партнёрского доверия.
Уже в 2016 году, по словам Дмитрия Костыгина в публикации «Коммерсанта», продажи составляли 61 млрд ₽, EBITDA была лишь «слабо положительной», а кредиторская задолженность — около 2,5 млрд ₽. Это важный сигнал: при большом масштабе бизнес уже не выглядел как машина с комфортным запасом рентабельности.
Для собственника это типичная ловушка: сверху кажется, что компания ещё большая и живая, но снизу экономика уже перестаёт давать манёвр. Когда прибыль тонкая, а контур затрат тяжёлый, любой дополнительный стресс резко ухудшает положение.
Почему конфликт собственников стал не «фоном», а частью краха
Один из ключевых факторов истории Юлмарта — корпоративный конфликт. Для маленькой компании разногласия учредителей уже опасны. Для большого бизнеса с дорогой инфраструктурой и зависимостью от финансирования это критично.
Когда акционеры спорят о будущем компании, вопрос касается не только власти. Начинают тормозиться сделки, меняется состав руководителей, сложнее привлекать капитал, падает предсказуемость для банков, поставщиков и команды. Внешне клиент может ещё видеть знакомый бренд, но внутри система уже перестаёт работать как единое целое.
Юлмарт — хороший пример того, что в крупной модели governance — это не «юридическая надстройка», а часть экономики. Если центр принятия решений распадается, компания теряет способность быстро перестраивать ассортимент, сеть, расходы и обязательства. А без этого кризис превращается из управляемого в разрушительный.
Как денежное сжатие превращает масштаб в проблему
Большой торговый бизнес может долго выглядеть устойчивым даже в ухудшающейся реальности. Сайт работает, заказы идут, бренд узнаваем, склады ещё стоят. Но если ликвидность ухудшается, именно масштаб делает восстановление сложнее.
- запасы замораживают деньги и не дают быстро развернуться;
- фиксированные расходы не падают так же быстро, как продажи;
- долг и факторинг повышают чувствительность к качеству отчётности и переговорам с кредиторами;
- отношения с поставщиками становятся более жёсткими именно тогда, когда компании нужен воздух.
В 2024 году арбитраж завершил конкурсное производство в отношении материнской компании НАО «Юлмарт». По данным «Коммерсанта», в реестр были включены требования кредиторов на 6,3 млрд ₽. Это уже финальная стадия истории, но корни проблемы возникли гораздо раньше — тогда, когда бизнес ещё продолжал выглядеть большим.
Какие ранние сигналы должен уметь видеть любой собственник
Юлмарт полезен не как «история про чужой крах», а как тренажёр управленческого зрения. Вот какие сигналы особенно важны:
- Оборот растёт, а запас прибыли не растёт вместе с ним. Бизнес больше, но не свободнее.
- Операционная сложность увеличивается быстрее, чем качество управления. Руководители уже не успевают удерживать систему цельной.
- Деньги внутри бизнеса становятся короткими. Компания всё сильнее зависит от внешнего кредита, отсрочек и уступок партнёров.
- Структура собственников мешает, а не помогает принятию решений. Конфликт уводит внимание с клиента и экономики на внутреннюю борьбу.
- Поставщики, кредиторы и сотрудники начинают сомневаться в устойчивости компании. Репутационный риск быстро превращается в операционный.
Если такие сигналы появляются одновременно, бизнес уже не просто «переживает сложный период». Он входит в фазу, где потеря времени стоит слишком дорого.
Как применить этот урок к малому бизнесу
У малого бизнеса не будет складской империи масштаба Юлмарта, но логика кризиса может быть очень похожей. Предприниматель тоже может расти быстрее, чем умеет считать деньги и управлять структурой.
Проверяйте себя по простой цепочке:
КАНАЛЫ ПРОДАЖ → МАРЖА → ЗАПАСЫ И ОБОРОТКА → ФИКСИРОВАННЫЕ РАСХОДЫ → ДОЛГ → ЛИКВИДНОСТЬ → МАНЁВР.
- если канал растёт, но маржа сжимается — рост может быть ложным;
- если деньги сидят в запасе или дебиторке — внешне оборот есть, но манёвра нет;
- если решения в компании блокируются партнёрским конфликтом — это уже риск для экономики, а не только для отношений;
- если вы не знаете, как быстро сократить слабые элементы модели, вы уже уязвимы.
Юлмарт показывает, что главный актив собственника — не масштаб, а способность видеть ухудшение заранее и перестраивать модель, пока деньги ещё не закончились.
Что должен делать собственник при первых признаках потери устойчивости
- Пересчитать не только P&L, но и краткосрочную ликвидность: сколько недель или месяцев у бизнеса реально есть.
- Разделить элементы модели на три группы: защищать, перестраивать, выходить.
- Убрать эмоциональные решения и ввести жёсткий календарь: деньги, обязательства, точки пересмотра.
- Сократить всё, что тянет cash, но не даёт стратегического эффекта.
- Зафиксировать, кто именно принимает решения, и убрать управленческую двусмысленность.
Итоговый вердикт
🔴 НЕ ПОВТОРЯТЬ.
Юлмарт — это не просто история о банкротстве известного бренда. Это история о том, как сильная рыночная позиция перестаёт иметь значение, если компания теряет управляемость и денежный манёвр.
Самый ценный урок здесь в том, что крах редко происходит внезапно. Сначала модель становится тяжелее. Потом снижается гибкость. Затем появляется конфликт, напряжение в деньгах и утрата доверия. И только после этого рынок видит финал.
Правильная логика для собственника выглядит так:
НЕ СМОТРЕТЬ ТОЛЬКО НА ОБОРОТ → СМОТРЕТЬ НА МАРЖУ, ЛИКВИДНОСТЬ И УПРАВЛЯЕМОСТЬ → ДЕЙСТВОВАТЬ ДО ТОГО, КАК КРИЗИС СТАНЕТ ЮРИДИЧЕСКИМ.
Что проверено перед публикацией
- Коммерсантъ — «Юлмарт» замедлил рост, 20.01.2015
- Коммерсантъ — «С миллиардами — на выход», 02.03.2016
- Коммерсантъ — «Посмотрела рыбка, хвостом махнула и говорит: у вас все было», 07.12.2018
- Коммерсантъ — «Ритейлер умер, но дело по нему живет», 18.09.2024
Актуальность фактчека: 22.08.2026.
Отдельные аналитические выводы статьи — редакционная интерпретация подтверждённых фактов. Инструменты из комплекта являются практическими шаблонами и должны быть адаптированы под фактические показатели конкретного бизнеса.
Обсуждение
Комментарии пока недоступны. Если вы заметили неточность или хотите поделиться опытом, напишите редакции.